MEMILIKI rumah sendiri impian setiap rakyat. Namun bagi anak muda yang baru menapak dalam alam kerja, impian ini dirasakan semakin menjauh.
Realitinya, landskap pasaran hartanah hari ini jauh berubah berbanding sedekad lalu. Di kawasan bandar utama, lonjakan harga rumah memecut lebih pantas berbanding kadar pertumbuhan pendapatan bulanan.
Bagi yang baru bekerja, gaji permulaan kecil terpaksa diagihkan untuk melunaskan komitmen wajib seperti pinjaman pendidikan, kos pengangkutan, sehinggalah kepada kadar sewa bilik tinggi.
Hasilnya, baki pendapatan boleh guna terlalu kecil dan hasrat menyimpan terbantut, apatah menyediakan wang pendahuluan untuk beli rumah.


Fenomena ini mencetus satu paradoks merisaukan. Ketika puluhan ribu golongan muda tidak mampu membeli rumah, data suku pertama tahun ini mendedahkan 54,795 unit kediaman dengan nilai RM34.12 bilion 'tergantung' tanpa pembeli.
Angka ini membuktikan Malaysia tidak kekurangan bekalan rumah, tetapi berdepan isu ketidakpadanan kronik antara harga unit dibina dengan kuasa beli sebenar rakyat. Apa solusinya?
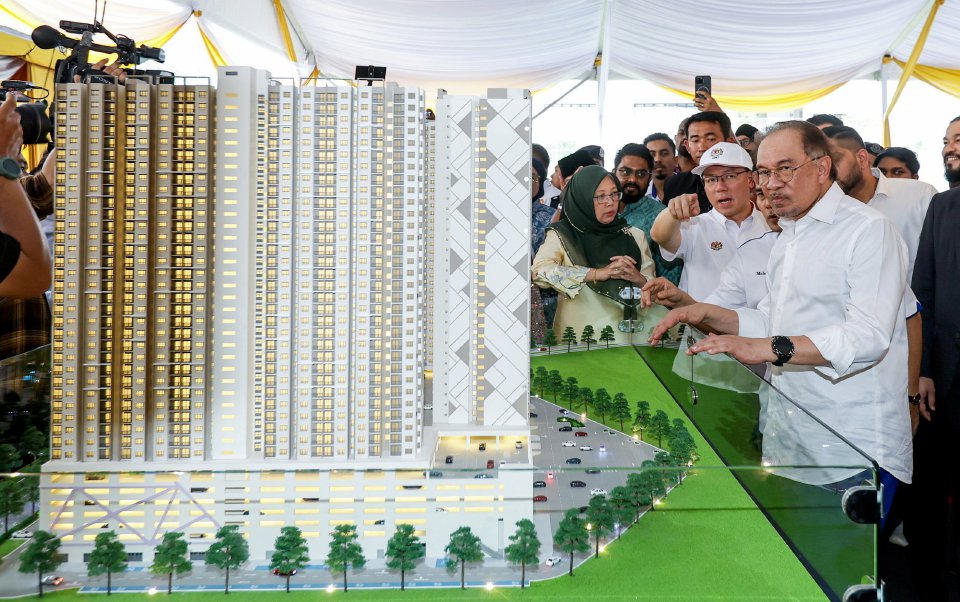
Kita sebenarnya sudah berada di landasan tepat. Kerajaan melalui Kementerian Perumahan dan Kerajaan Tempatan (KPKT) tampil dengan pelbagai inisiatif bagi memperluas pemilikan rumah.
Program Residensi Rakyat (PRR), Program Perumahan Rakyat (PPR), Rumah Mesra Rakyat (RMR), Portal TEDUH dan Skim Jaminan Kredit Perumahan (SJKP) antara inisiatif yang saling melengkapi bagi meningkatkan akses kepada perumahan.
Komitmen turut diterjemahkan melalui kelulusan pembinaan lebih 500,000 unit rumah mampu milik, serta pengukuhan SJKP yang kini menyediakan jaminan pembiayaan sehingga RM40 bilion.
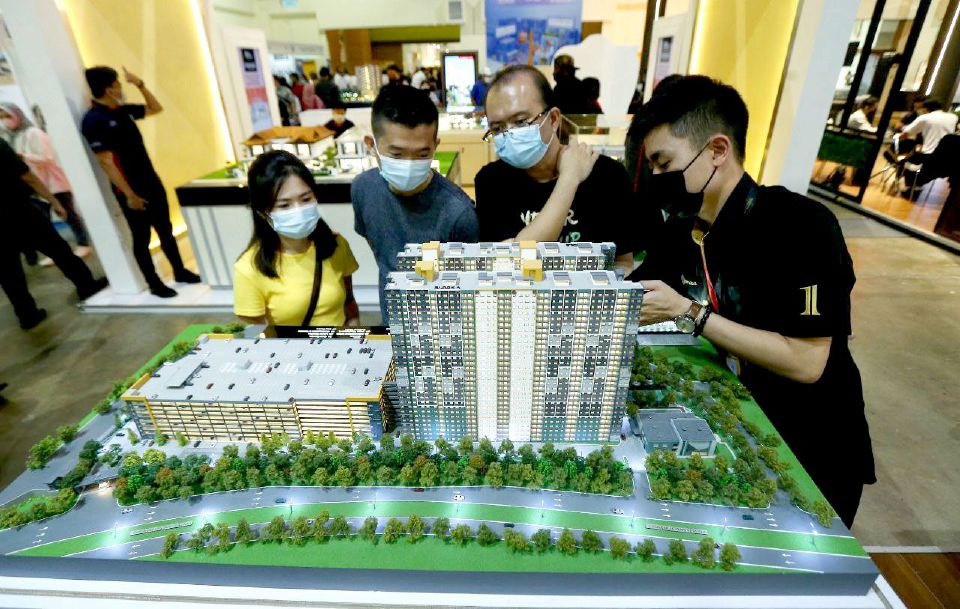
Sehingga April lalu, lebih 113,000 permohonan diluluskan dengan lebih separuh penerimanya terdiri golongan berusia 30 tahun ke bawah.
Namun konteks rumah mampu milik tidak boleh berkisar penyediaan fizikal semata-mata, apatah lagi ekosistem pembiayaan menggunakan acuan lapuk dua dekad lalu.
Cabaran utama tidak lagi berkisar tentang membina lebih banyak rumah atau kediaman, tetapi bagaimana memastikan setiap unit dibina letaknya di lokasi strategik dan ditawarkan pada harga mampu diakses. Inilah realiti baharu yang perlu diterjemah.
Cabaran sektor perumahan
Bayangkan hari ini, ramai anak muda mempunyai disiplin kewangan cemerlang. Mereka bayar sewa rumah dan bil utiliti tepat waktu. Malangnya, apabila memohon pinjaman perumahan, jawapan diterima 'belum layak'.
Tidak logik apabila seseorang yang konsisten bayar sewa rumah RM1,200 sebulan selama bertahun-tahun, dinilai tidak mampu menggalas komitmen ansuran bulanan bank pada jumlah sama.
Jurang yang wujud ini perlu ditangani lebih-lebih lagi buat pekerja ekonomi gig, freelancer serta peniaga digital. Kelompok ini tidak memiliki slip gaji konvensional tetapi mempunyai aliran pendapatan bulanan yang konsisten.
Sedih mengenangkan impian mereka memiliki rumah 'disekat'. Jika bukan untuk rakyat seperti mereka, untuk siapa pula lebih 500,000 unit kediaman mampu milik yang diluluskan pembinaan itu.
Hakikat perlu diakui, kemampuan memiliki rumah tidak wajar diukur berdasarkan satu had harga nasional semata-mata. Ini kerana pendapatan isi rumah, harga tanah, kos pembinaan dan keadaan pasaran berbeza mengikut negeri dan daerah.
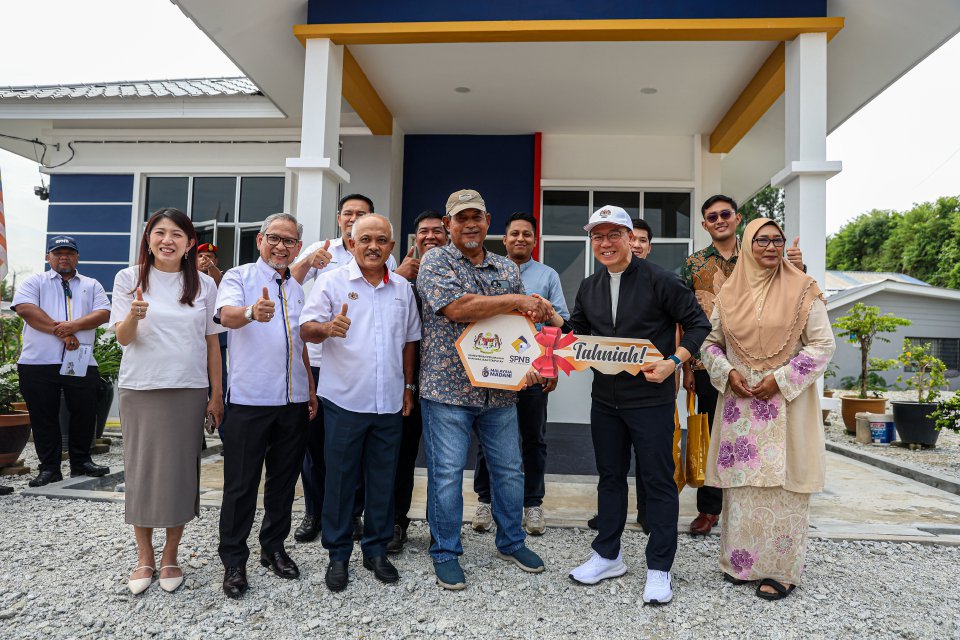
Atas dasar ini, pujian diberi kepada KPKT kerana mengambil langkah memperhalusi Dasar Perumahan Negara (DRN) baharu yang akan menjadi hala tuju sektor perumahan negara bagi tempoh 2026 hingga 2035.
Sudah tentu antara fokus utama memperkukuh perancangan perumahan berasaskan data termasuk menggunakan maklumat pendapatan isi rumah, harga rumah dan permintaan sebenar mengikut negeri dan daerah.
Melangkah ke hadapan, KPKT berpeluang membawa reformasi digital yang lebih berani dalam melengkapi ekosistem peruamahan negara.
Wujudkan satu platform tunggal
Bayangkan dengan adanya satu platform tunggal, permohonan berkait perumahan yang dihantar melalui platform digital dapat dipadankan secara automatik dengan mana-mana skim bersesuaian disediakan.
Jika pemohon belum layak membeli, sistem terus menawarkan program Rent-to-Own (Sewa untuk Beli). Jika pinjaman bank ditolak, sistem secara langsung menghubungkan mereka kepada SJKP.
Selain aspek pembiayaan dan digitalisasi, fokus juga perlu diberi kepada elemen lokaliti mampan. Rumah mampu milik tidak boleh sekadar murah, tetapi wajib dibina dalam radius jaringan pengangkutan awam seperti transit aliran massa (MRT), transit aliran ringan (LRT) atau komuter.
Rumah murah tetapi menuntut masa perjalanan sehingga dua jam setiap hari bukanlah penyelesaian mampan. Ia hanya memindahkan beban kos rumah kepada kos pengangkutan dan kesihatan mental pekerja.
Tuntasnya, dasar perumahan negara perlu beralih daripada sekadar mengejar statistik bilangan unit kepada memastikan kunci rumah benar-benar bertukar tangan ke dalam genggaman rakyat. Di sinilah KPKT berpeluang memimpin perubahan besar.
Dengan ekosistem lebih mesra pembeli dan integrasi dasar inklusif, impian memiliki rumah pertama bagi anak muda Malaysia tidak lagi sekadar impian, tetapi dapat diterjemah kepada realiti yang mampu digapai.
Penulis adalah Pengarang Berita BH