PERLU disedari Malaysia masih menanggung kesan akibat skandal 1Malaysia Development Berhad (1MDB) yang mengakibatkan kerugian besar kepada negara, selain menjejaskan reputasi Malaysia di mata dunia.
Skandal itu menjadi peringatan betapa jika berlaku kelemahan tadbir urus, kegagalan mekanisme semak dan imbang serta keyakinan melampau terhadap proses di atas kertas ia boleh membuka ruang kepada penyalahgunaan yang akhirnya menjejaskan kepentingan awam.
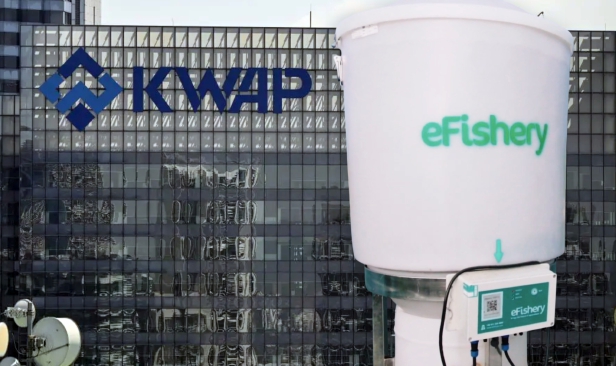
Kini timbul pula satu persoalan yang wajar diberi perhatian. Kumpulan Wang Persaraan (Diperbadankan) (KWAP) dilaporkan melabur AS$47.7 juta, bersamaan hampir RM200 juta dalam syarikat teknologi akuakultur Indonesia, eFishery.
Selepas syarikat itu dikaitkan dengan dakwaan manipulasi kewangan dan masalah tadbir urus, penjelasan diberikan ialah KWAP telah 'diperdaya'. Namun, penjelasan itu belum memadai untuk menjawab persoalan berbangkit.


Jika semua prosedur pelaburan dipatuhi, termasuk penilaian dalaman, penelitian wajar dan semakan penyata kewangan pihak profesional, bagaimana pelaburan hampir RM200 juta masih boleh terdedah kepada sebuah syarikat didakwa mempunyai manipulasi kewangan serius.
Atas sebab itu, kes ini boleh dilihat sebagai satu bentuk 'Mini 1MDB', bukan kerana kedua-duanya mempunyai modus operandi atau jumlah kerugian sama, apatah lagi menyamakan unsur jenayah dalam kedua-dua kes. Sebaliknya, istilah itu digunakan sebagai amaran terhadap kemungkinan kegagalan sistem tadbir urus.
Persoalan asasnya ialah apakah nilai pelbagai lapisan tadbir urus, audit dan penilaian wajar sekiranya sistem tetap gagal mengesan risiko sebelum sejumlah besar wang awam dilaburkan.
eFishery pernah diraikan sebagai antara syarikat pemula paling berjaya di Asia Tenggara. Ditubuhkan pada 2013, syarikat itu membangunkan teknologi pemberian makanan ikan secara automatik sebelum mengembangkan operasi kepada pembiayaan penternak dan pengurusan akuakultur.
Pada 2023, eFishery mencapai status 'unicorn' dengan penilaian melebihi AS$1 bilion dan menarik penyertaan ramai pelabur antarabangsa. Namun, imej syarikat meyakinkan itu kemudian tercalar apabila timbul dakwaan berhubung manipulasi pendapatan dan prestasi kewangan.
Dalam keadaan itu, persoalan utama ialah sejauh mana penelitian dilakukan sebelum keputusan pelaburan dibuat. Adakah proses penilaian wajar benar-benar mengesahkan maklumat secara bebas atau sekadar bergantung kepada dokumen dikemukakan syarikat.
Sekiranya dakwaan manipulasi kewangan berlaku sejak beberapa tahun sebelum pelaburan dibuat, mengapa petunjuk awal itu gagal dikesan.
Kemungkinan KWAP turut menjadi mangsa penipuan tidak boleh ditolak, lebih-lebih lagi apabila beberapa pelabur institusi antarabangsa lain turut dilaporkan terkesan. Namun, apabila dana awam dipertaruhkan, alasan institusi berkenaan 'ditipu' tidak boleh menjadi penjelasan terakhir.
Dalam mana-mana institusi kewangan, kehilangan dana akibat penipuan tetap mengundang persoalan terhadap keberkesanan sistem kawalan dalaman. Standard akauntabiliti sama sewajarnya terpakai kepada setiap institusi mengurus dana awam.
Menjadi mangsa penipuan tidak semestinya bermaksud sesebuah institusi melakukan kesalahan. Namun, ia juga tidak membebaskan institusi berkenaan daripada tanggungjawab menjelaskan bagaimana mekanisme perlindungan diwujudkan gagal mengesan risiko.
Ambil pengajaran kes 1MDB
Justeru, beberapa persoalan penting perlu dijawab. Adakah pendapatan syarikat disahkan melalui transaksi sebenar. Adakah pelanggan dan penternak menggunakan teknologi eFishery disahkan secara bebas.
Adakah operasi fizikal serta aliran tunai diperiksa dan siapakah firma profesional menjalankan penilaian wajar serta apakah skop tugas mereka. Sekiranya terdapat amaran, siapakah memutuskan untuk meneruskan pelaburan.
Kita perlu ambil pengajaran terbesar daripada kes 1MDB. Ia bukan sekadar penyelewengan, tetapi kegagalan sistem. Ketika itu, 1MDB mempunyai lembaga pengarah, pengurusan, penasihat profesional dan pelbagai proses kelulusan.
Namun akhirnya terbukti kewujudan struktur tadbir urus tidak semestinya menjamin keberkesanannya. Atas asas itu, istilah 'Mini 1MDB' digunakan sebagai peringatan supaya kelemahan kecil tidak dipandang ringan sehingga berkembang menjadi krisis lebih besar.
Satu lagi persoalan wajar diteliti punca penipuan ini ialah kemungkinan berlakunya kecenderungan bergantung kepada keyakinan pasaran. Ini kerana apabila sesebuah syarikat disokong pelabur antarabangsa dan memiliki status 'unicorn', mudah timbul tanggapan pelaburan itu selamat.
Hakikatnya, penyertaan pelabur besar bukan jaminan integriti sesebuah syarikat. Penilaian berbilion dolar juga tidak membuktikan semua maklumat kewangan tepat. Setiap institusi mengurus dana awam perlu membuat penilaian sendiri tanpa bergantung kepada reputasi pihak lain.
Pada masa sama, Bank Negara Malaysia (BNM), Kementerian Kewangan atau KWAP wajar menjelaskan secara terbuka kedudukan pelaburan luar negara ini daripada sudut pematuhan kepada Dasar Tukaran Asing. Penjelasan rasmi sama ada transaksi itu memerlukan kelulusan, pemberitahuan atau memenuhi semua syarat sedia ada penting bagi mengelakkan spekulasi.
Sebagai institusi mengurus dana persaraan sektor awam, KWAP mempunyai mandat melabur bagi menjana pulangan jangka panjang. Namun, pelaburan dalam syarikat pemula berteknologi tinggi yang berisiko memerlukan tahap penelitian dan akauntabiliti jauh lebih ketat berbanding pelaburan konvensional.
Sehubungan itu, persoalan mengenai pihak mencadangkan pelaburan, menjalankan penilaian risiko, mengesyorkan kelulusan dan akhirnya meluluskan pelaburan hampir RM200 juta perlu dijawab secara telus.
Satu audit forensik bebas wajar dipertimbangkan bagi meneliti keseluruhan proses pelaburan ini. Audit berkenaan perlu menentukan sama ada wujud kecuaian atau kelemahan tadbir urus dalam proses membuat keputusan, menilai jumlah dana yang masih boleh dipulihkan serta mencadangkan penambahbaikan terhadap proses pelaburan berisiko tinggi supaya insiden sama tidak berulang.
Hakikatnya, RM200 juta tetap jumlah besar, walaupun hanya sebahagian kecil daripada keseluruhan portfolio KWAP. Lebih penting, isu ini bukan sekadar mengenai nilai kerugian, tetapi menyentuh integriti sistem dan keyakinan rakyat terhadap institusi diamanahkan mengurus dana awam.
Malaysia patut belajar daripada pengalaman pahit 1MDB betapa kegagalan menangani persoalan asas tadbir urus pada peringkat awal boleh membawa implikasi jauh lebih besar.
Penulis adalah Presiden Pemerhati Rasuah Malaysia (MCW)