shahrizan_salian@mediaprima.com.my
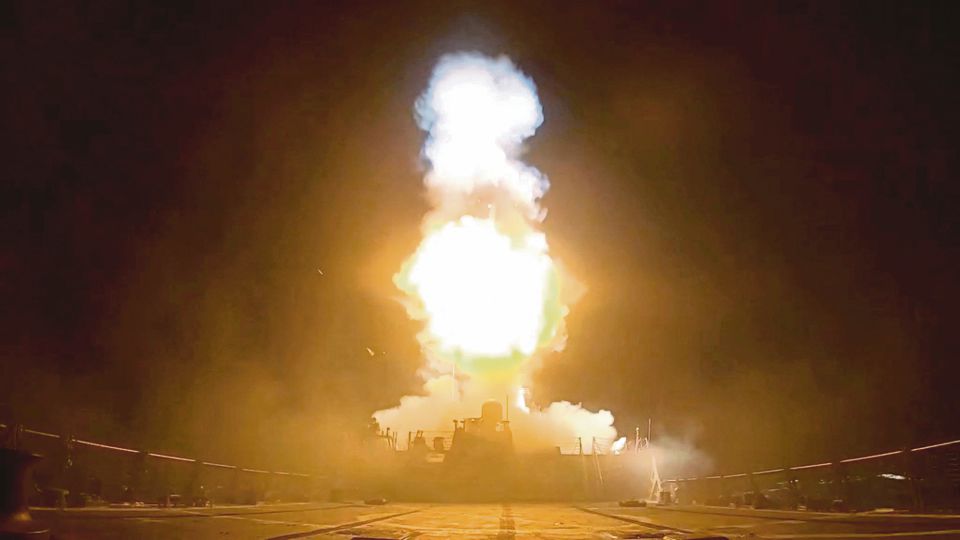
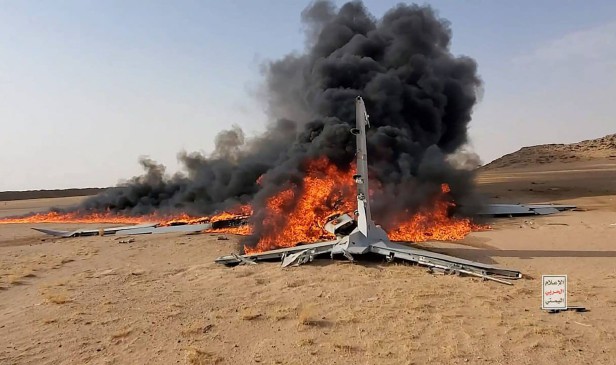
KUALA LUMPUR: Konflik ketenteraan antara Amerika Syarikat (AS) dan Iran boleh mengakibatkan kemelesetan ekonomi dunia seandainya berlanjutan untuk satu tempoh yang panjang, demikian menurut kajian oleh Oxford Economics.
Pengarah Penyelidikan Makro Global firma penasihat ekonomi dunia itu, Ben May, berkata di bawah senario perang Iran berpanjangan, yang mengandaikan harga minyak melebihi AS$150 setong selama empat bulan serta kekurangan produk tenaga bertapis, inflasi global akan meningkat kepada 7.7 peratus, hampir menyamai paras tertinggi pada 2022.
Menurutnya, magnitud lonjakan harga ini mencetuskan kesan yang besar terhadap ekonomi dan boleh mengakibatkan penguncupan aktiviti global yang jarang-jarang berlaku pada pertengahan tahun ini.


"Senario kami, yang dibina menggunakan Model Ekonomi Global, menunjukkan pertumbuhan Keluaran Dalam Negara Kasar (KDNK) dunia akan perlahan kepada 1.4 peratus pada 2026 – iaitu 1.2 mata peratusan lebih rendah daripada unjuran asas semasa – sebelum pulih kepada hanya 2.1 peratus pada 2027.
"Kemelesetan berlaku di AS dan kebanyakan ekonomi maju utama lain, manakala pertumbuhan KDNK di China merosot kepada 3.4 peratus pada 2026. Walaupun kurang teruk berbanding pandemik atau krisis kewangan global, kesan terhadap pertumbuhan ini akan menjadi kemerosotan yang lebih besar berbanding mana-mana kemelesetan global dalam tempoh 40 tahun lalu.
"Pemodelan kami menunjukkan bahawa pada kemuncaknya iaitu suku keempat 2026, kesan daripada pengurangan bekalan tenaga sahaja akan mengurangkan KDNK dunia sekitar 0.9 mata peratusan berbanding unjuran asas Mac," katanya.
Menurut May, kesan sebenar mungkin lebih buruk kerana kekurangan bahan api boleh menyebabkan kehilangan aktiviti ekonomi jangka pendek yang lebih besar daripada jangkaan, tekanan rantaian bekalan yang berpanjangan, serta inflasi yang lebih tinggi.
"Sekiranya kejutan ini mencetuskan pengurangan ketara dalam pelaburan kecerdasan buatan (AI), ia boleh memperdalam kemelesetan. Lonjakan inflasi yang berterusan juga berisiko meningkatkan kos pinjaman jangka panjang secara kekal, serta mengubah cara dasar monetari bertindak balas terhadap kejutan pada masa hadapan," katanya.
Dalam pada itu, Oxford Economics mengandaikan bahawa kesan perang Iran akan melangkaui Asia Barat dengan ketara melalui lima saluran utama yang luas.
Pertama, harga minyak mentah Brent Brent dianggarkan mencecah sekitar AS$190 setong pada Ogos apabila kebimbangan mengenai kekurangan bekalan minyak mencapai kemuncak, melepasi paras tertinggi sepanjang masa iaitu hampir AS$150 setong pada pertengahan 2008.
"Berbeza dengan unjuran asas kami, harga minyak bukan sahaja melonjak jauh lebih tinggi, malah turut menyusut dengan lebih perlahan," kata May.
Kesan kedua, kekurangan tenaga akan menjejaskan aktiviti ekonomi memandangkan kira-kira dua pertiga pengeluaran minyak dunia digunakan untuk pengangkutan.
Selain itu, minyak mentah Asia Barat banyak ditapis kepada distilat pertengahan seperti diesel, bahan api jet dan bahan api perkapalan.
"Oleh itu, dalam senario ini, kami mengandaikan sumber utama bekalan distilat pertengahan ke Asia, Afrika dan Australasia terjejas teruk," katanya.
Ketiga, tekanan rantaian bekalan di luar sektor tenaga menyebabkan tekanan harga dan kos yang lebih meluas.
Hal ini kerana, harga makanan biasanya sensitif terhadap perubahan harga tenaga dan baja – rantau Teluk merupakan pembekal utama urea dan ammonia yang didagangkan secara global, iaitu komponen penting dalam baja berasaskan nitrogen.
"Peningkatan kos input akan dipindahkan kepada pengguna. Harga baja yang tinggi serta potensi kekurangan akan mengurangkan hasil tanaman, sekali gus mendorong petani beralih kepada tanaman yang memerlukan baja nitrogen yang lebih rendah," menurut May.
Kesan keempat, jangkaan inflasi yang lebih tinggi meningkatkan kos pinjaman.
"Konflik di Asia Barat mengukuhkan pandangan kami bahawa ekonomi dan pembuat dasar kini berdepan persekitaran di mana kejutan bekalan lebih kerap berlaku, menyebabkan inflasi lebih tidak menentu.
"Buat masa ini, ukuran jangkaan inflasi jangka panjang berasaskan pasaran di AS dan premium tempoh kekal relatif stabil, manakala kenaikan hasil bon mencerminkan kadar sebenar yang lebih tinggi.
"Senario kami mengandaikan jangkaan inflasi kekal terkawal, bermakna bank pusat tidak perlu melaksanakan kenaikan kadar faedah yang agresif dan berpanjangan untuk memulihkan kredibiliti.
Akhir sekali, pasaran saham terjejas kerana secara umumnya ia akan menunjukkan prestasi lemah apabila berdepan lonjakan harga minyak yang didorong oleh gangguan bekalan.
"Pasaran saham utama menjadi tidak menentu sejak konflik bermula, namun penurunan setakat ini masih sederhana," katanya.